Покупката на яхта в Европейския съюз често изглежда като сравнително стандартна сделка с движима вещ. На практика обаче данъчното третиране може да бъде значително по-сложно. Дължимият ДДС зависи не само от държавата, в която се намира яхтата, но и от нейния статут, възрастта и експлоатацията ѝ, самоличността на продавача и купувача, начина на придвижване след продажбата и предназначението ѝ.
Особено внимание е необходимо при трансгранични сделки, тъй като неправилното определяне на приложимия режим може да доведе до повторно начисляване на ДДС, задължения за регистрация, спорове с данъчни и митнически органи или затруднения при последваща продажба на плавателния съд.
1. Защо ДДС статутът на яхтата е толкова важен?
При покупката на яхта в ЕС един от първите въпроси следва да бъде дали може да бъде доказано, че по отношение на яхтата е уреден ДДС режимът в Европейския съюз.
На практика често се използват понятия като „VAT paid“ или „EU VAT paid“. Те обаче не представляват самостоятелен правен статут, удостоверяван непременно с един конкретен документ.
Следва да се изследва историята на яхтата и да се установи на какво основание тя се намира и използва в ЕС, включително дали:
- ДДС е бил надлежно начислен и платен при първоначалната продажба или вноса;
- е налице вътреобщностна сделка;
- яхтата е била изнесена извън ЕС и впоследствие върната;
- е използван митнически режим;
- са извършвани последващи продажби, които влияят върху данъчния ѝ статут.
Следователно наличието единствено на фактура или твърдение от продавача, че яхтата е „VAT paid“, невинаги е достатъчно.
Поради това преди сключването на сделката е препоръчително да бъде извършена правна проверка при покупка на яхта, обхващаща собствеността, ДДС статута, регистрацията и митническата история на плавателния съд.
2. Покупка на нова яхта от друга държава – членка на ЕС
Специално значение има понятието „ново транспортно средство“ по ДДС законодателството на ЕС.
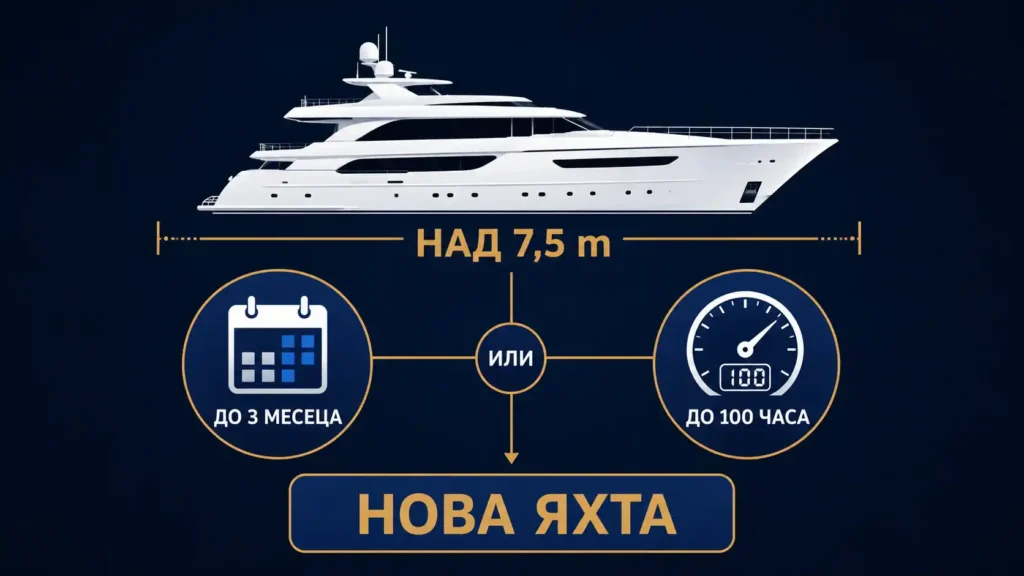
По смисъла на Директива 2006/112/ЕО плавателен съд с дължина над 7,5 метра по принцип попада в понятието за транспортно средство, освен при определени категории съдове, използвани за специфична търговска, промишлена, риболовна или спасителна дейност.
Плавателният съд се счита за „нов“, когато е изпълнено поне едно от следните условия:
- доставката е извършена в рамките на три месеца от първото му въвеждане в експлоатация; или
- плавателният съд е плавал не повече от 100 часа.
Това правило е особено важно, защото вътреобщностното придобиване на ново транспортно средство подлежи на облагане в държавата членка, в която приключва превозът му, включително когато купувачът е физическо лице.
Например, ако българско физическо лице закупи нова яхта от дилър в Италия и яхтата бъде транспортирана или отплава като част от сделката до България, по принцип данъчното облагане следва да бъде разгледано като вътреобщностно придобиване на ново транспортно средство в държавата на местоназначение.
От значение е статутът на плавателния съд към момента на доставката. Последващото натрупване на повече от 100 часа плаване не превръща автоматично сделката в придобиване на употребяван съд.
3. Покупка на употребявана яхта от друга държава членка
При употребяваните яхти режимът зависи в значителна степен от това кой е продавачът и как е придобил плавателния съд.
Продажба между частни лица
Когато физическо лице продава собствената си употребявана яхта на друго физическо лице и продажбата не се извършва в рамките на икономическа дейност, по правило сделката не представлява облагаема доставка от данъчно задължено лице.
Това обаче не означава, че купувачът следва да пренебрегне предишната ДДС и митническа история на яхтата.
При скъпи плавателни съдове е препоръчително да бъде проследена веригата на собственост и документите относно първоначалното придобиване или внос.
Покупка от дилър или дружество
Когато продавач е търговско дружество или професионален дилър, са възможни различни режими.
В зависимост от конкретната сделка може да бъде приложено:
- стандартно начисляване на ДДС;
- вътреобщностна доставка;
- специален режим за облагане на маржа при определени употребявани стоки;
- друг специфичен режим според обстоятелствата.
Затова две привидно еднакви яхти, продавани на една и съща цена, могат да имат напълно различно ДДС третиране.
4. Има ли значение държавата, в която се намира яхтата?
Да.
При ДДС решаващо значение има мястото на доставката и движението на плавателния съд във връзка със сделката.
Не е достатъчно да се установи:
„Яхтата е в Италия.“
Следва да се знае:
- къде е яхтата към момента на продажбата;
- откъде започва транспортът;
- къде приключва;
- кой организира транспорта;
- дали движението е пряко свързано с доставката;
- в коя държава е установен продавачът;
- какъв е данъчният статут на купувача.
Тези факти могат да определят в коя държава възниква задължение за ДДС.
5. Покупка на яхта извън Европейския съюз
Различна е ситуацията, когато яхтата се закупува например в Турция, САЩ, Великобритания или друга държава извън митническата и ДДС територия на ЕС и впоследствие се въвежда в Съюза.
Тогава освен покупната цена следва да бъдат анализирани:
- митническото оформяне;
- вносният ДДС;
- евентуално мито;
- държавата, в която яхтата влиза в ЕС;
- митническата стойност;
- приложимият митнически режим.
При освобождаване на яхтата за свободно обращение по правило възникват последици както по отношение на митата, когато са приложими, така и по отношение на ДДС при внос. Конкретните данъчни и митнически последици следва да бъдат анализирани още преди яхтата да бъде въведена на територията на Европейския съюз.
6. Временно допускане на яхти извън ЕС
Особено важна хипотеза е използването в ЕС на яхта, която не е със статут на съюзна стока.
При изпълнение на съответните условия може да бъде приложен режимът на временно допускане, позволяващ използването на определени плавателни съдове в митническата територия на ЕС без заплащане на вносни мита и ДДС за ограничен период.
При частни плавателни съдове режимът обичайно е свързан със срок до 18 месеца и със специфични изисквания относно установяването на собственика или ползвателя извън ЕС, регистрацията и начина на използване.
Този режим не следва да се смесва с придобиването на яхта със заплатен ДДС в ЕС. Яхтата остава несъюзна стока и след изтичане на допустимия период трябва да бъде реекспортирана или поставена под друг допустим митнически режим.
7. Какво се случва, ако яхта с платен ДДС напусне ЕС?
Фактът, че за една яхта в миналото е бил платен ДДС, не означава автоматично, че този статут ще бъде запазен при всяка следваща ситуация.
Напускането на митническата територия на ЕС, промяната в собствеността и последващото връщане могат да доведат до необходимост от анализ на режима на „върнати стоки“ и на останалите условия по митническото законодателство.
Особено рискова е покупката на яхта, която исторически е била в ЕС, но непосредствено преди продажбата се намира извън ЕС.
В такъв случай купувачът не следва да приема автоматично, че предишно плащане на ДДС премахва всички бъдещи данъчни задължения.
8. Може ли дружество да приспадне ДДС при покупката на яхта?
Това зависи от начина, по който яхтата ще бъде използвана.
Самият факт, че купувачът е дружество и е регистриран по ДДС, не означава автоматично, че платеният при покупката ДДС е възстановим. При придобиване чрез дружество е необходимо предварително търговско и корпоративно структуриране, съобразено с действителното използване и управление на яхтата.
По общите правила правото на приспадане е свързано с използването на придобитата стока за облагаемата икономическа дейност на данъчно задълженото лице.
Следва да се анализира например дали яхтата ще се използва за:
- чартърна дейност;
- отдаване под наем;
- туристически услуги;
- транспорт;
- друга реална стопанска дейност;
или преимуществено за лични цели на собственика, управителя или свързани лица.
При смесено или лично използване могат да възникнат ограничения върху правото на данъчен кредит, както и последващи ДДС последици.
9. Търговските яхти не винаги се третират като яхти за лично ползване
ДДС директивата предвижда специални освобождавания за определени плавателни съдове, използвани за навигация в открито море и за търговски цели.
Тези освобождавания обаче не се прилагат автоматично само защото яхтата е регистрирана на дружество или формално е определена като „commercial yacht“.
Необходимо е да бъдат изпълнени конкретните материалноправни условия, включително действителното предназначение и използване на съда.
Следователно структура, при която яхтата се притежава от дружество, не трябва сама по себе си да се разглежда като средство за избягване на ДДС.
10. Какви документи трябва да бъдат проверени преди покупката?
При трансгранично придобиване на яхта е препоръчително преди плащане на покупната цена да бъдат проверени поне:
- договорът за покупко-продажба;
- предходните договори за придобиване;
- първоначалната фактура от производителя или дилъра;
- фактури, удостоверяващи начисляването на ДДС;
- документи за внос, когато яхтата е внесена от трета държава;
- митнически декларации;
- регистрационни документи;
- доказателства за мястото и датата на първоначално въвеждане в експлоатация;
- информация за часовете на плаване, когато е релевантна;
- документи за износ и повторен внос;
- документи относно митнически режими;
- историята на собствеността.
При значителна стойност на сделката ДДС проверката следва да бъде част от цялостната правна и техническа due diligence процедура.
11. Често срещана грешка: „Има фактура с ДДС, следователно няма риск“
Това не винаги е вярно.
Фактурата е важен документ, но следва да се установи дали:
- е издадена от правилното лице;
- се отнася именно за конкретния плавателен съд;
- данъкът е начислен в правилната държава;
- приложен е правилният ДДС режим;
- последващите сделки не са променили релевантните обстоятелства.
При яхти, които през годините са преминавали между различни юрисдикции, флагове и собственици, данъчната история може да бъде значително по-сложна от тази при обикновена покупко-продажба на движима вещ.
12. Практически пример
Български гражданин решава да закупи 15-метрова яхта, намираща се във Франция.
Преди сделката трябва да се установи:
- нова или употребявана е яхтата за целите на ДДС;
- кой е продавачът – частно лице, дилър или дружество;
- какъв ДДС режим е приложен при предишните сделки;
- къде ще бъде предадена яхтата;
- дали след придобиването ще бъде транспортирана до друга държава членка;
- дали придвижването е част от самата доставка;
- дали купувачът придобива яхтата за лично или стопанско използване.
Отговорът на всеки от тези въпроси може да промени данъчното третиране.
Заключение
При покупката на яхта в Европа въпросът „Платен ли е ДДС?“ често е само началото на анализа.
Правилното данъчно третиране зависи от комбинация от фактори: възрастта и експлоатацията на плавателния съд, държавата на покупката, мястото на доставка, статута на продавача и купувача, движението на яхтата между държавите и нейното бъдещо предназначение.
При трансгранични сделки е препоръчително данъчният и митническият статут да бъдат проверени преди подписване на окончателния договор и плащане на цената, а не след придобиването.
Настоящият материал има общ информационен характер и не представлява правен или данъчен съвет относно конкретна сделка. При покупка на яхта следва да бъдат анализирани индивидуалните обстоятелства и приложимото законодателство в съответните държави.


