L'achat d'un yacht dans l'Union européenne ressemble souvent à une transaction relativement classique portant sur un bien mobilier. Dans la pratique, cependant, le traitement fiscal peut s'avérer nettement plus complexe. La TVA due dépend non seulement du pays dans lequel se trouve le yacht, mais aussi de son statut, de son âge et de son utilisation, de l'identité du vendeur et de l'acheteur, du mode de transport après la vente et de sa destination.
Une attention particulière s'impose dans le cadre des transactions transfrontalières, car une détermination erronée du régime applicable peut entraîner une double imposition à la TVA, des obligations d'enregistrement, des litiges avec les autorités fiscales et douanières ou des difficultés lors de la revente ultérieure du bateau.
1. Pourquoi le statut TVA du yacht est-il si important ?
Lors de l'achat d'un yacht dans l'UE, l'une des premières questions à se poser est de savoir s'il est possible de prouver que le régime de TVA applicable à ce yacht au sein de l'Union européenne a été régularisé.
Dans la pratique, on utilise souvent des expressions telles que « TVA payée » ou « TVA européenne payée ». Celles-ci ne constituent toutefois pas un statut juridique à part entière, attesté nécessairement par un document spécifique.
Il convient d'examiner l'historique du yacht et de déterminer à quel titre il se trouve et est utilisé dans l'UE, notamment s'il :
- La TVA a été dûment facturée et payée lors de la vente initiale ou de l'importation ;
- il s'agit d'une opération intracommunautaire ;
- le yacht a été exporté hors de l'UE puis réimporté ;
- un régime douanier a été utilisé ;
- des ventes ultérieures ont été réalisées, ce qui a une incidence sur son statut fiscal.
Par conséquent, la simple présentation d'une facture ou d'une déclaration du vendeur indiquant que le yacht est « VAT paid » n'est pas toujours suffisante.
C'est pourquoi, avant la conclusion de la transaction, il est recommandé de procéder à vérification juridique lors de l'achat d'un yacht, couvrant la propriété, le statut en matière de TVA, l'immatriculation et l'historique douanier du navire.
2. Achat d'un yacht neuf dans un autre État membre de l'UE
La notion de « nouveau moyen de transport » revêt une importance particulière au sens de La législation de l'UE en matière de TVA.
Au sens de la directive 2006/112/CE, un bateau d'une longueur supérieure à 7,5 mètres relève en principe de la notion de moyen de transport, sauf dans le cas de certaines catégories de bateaux utilisés pour des activités commerciales, industrielles, de pêche ou de sauvetage.
Un bateau est considéré comme « neuf » lorsque l'une au moins des conditions suivantes est remplie :
- la livraison a été effectuée dans les trois mois suivant sa première mise en service ; ou
- Le bateau a navigué pendant 100 heures au maximum.
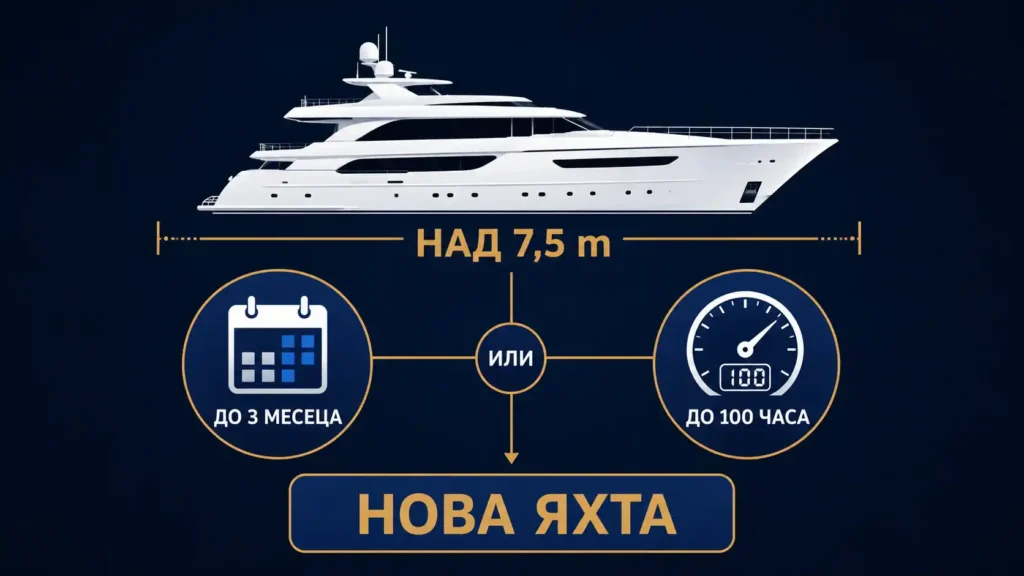
Cette règle est particulièrement importante, car l'acquisition intracommunautaire d'un véhicule neuf est soumise à taxation dans l'État membre où s'achève son transport, y compris lorsque l'acheteur est une personne physique.
Par exemple, si une personne physique bulgare achète un yacht neuf auprès d'un concessionnaire en Italie et que ce yacht est transporté ou prend la mer vers la Bulgarie dans le cadre de la transaction, en principe, l'imposition doit être considérée comme une acquisition intracommunautaire d'un moyen de transport neuf dans le pays de destination.
Ce qui importe, c'est le statut du bateau au moment de la livraison. Le fait d'accumuler par la suite plus de 100 heures de navigation ne transforme pas automatiquement la transaction en acquisition d'un bateau d'occasion.
3. Achat d'un yacht d'occasion provenant d'un autre État membre
Dans le cas des yachts d'occasion, le régime applicable dépend dans une large mesure de l'identité du vendeur et de la manière dont il a acquis le bateau.
Vente entre particuliers
Lorsqu'un particulier vend son propre yacht d'occasion à un autre particulier et que cette vente n'est pas effectuée dans le cadre d'une activité économique, la transaction ne constitue généralement pas une livraison imposable effectuée par un assujetti.
Cela ne signifie toutefois pas que l'acheteur doive négliger l'historique de la TVA et des droits de douane du yacht.
Dans le cas de bateaux de grande valeur, il est recommandé de retracer la chaîne de propriété et de vérifier les documents relatifs à l'acquisition initiale ou à l'importation.
Achat auprès d'un concessionnaire ou d'une société
Lorsque le vendeur est une société commerciale ou un revendeur professionnel, différents régimes sont possibles.
En fonction de la transaction concernée, les dispositions suivantes peuvent s'appliquer :
- facturation standard de la TVA ;
- livraison intracommunautaire ;
- un régime fiscal spécial applicable à la marge sur certaines marchandises d'occasion ;
- un autre régime spécifique en fonction des circonstances.
C'est pourquoi deux yachts apparemment identiques, vendus au même prix, peuvent faire l'objet d'un traitement fiscal totalement différent en matière de TVA.
4. Le pays dans lequel se trouve le yacht a-t-il une importance ?
Oui.
En matière de TVA, le lieu de livraison et le déplacement du bateau dans le cadre de la transaction revêtent une importance déterminante.
Il ne suffit pas d'établir :
« Le yacht est en Italie. »
À noter :
- où se trouve le yacht au moment de la vente ;
- le point de départ du transport ;
- où cela s'achève ;
- qui organise le transport ;
- si le transport est directement lié à la livraison ;
- dans quel pays le vendeur est-il établi ;
- quel est le statut fiscal de l'acheteur ?
Ces éléments peuvent déterminer dans quel pays l'obligation de payer la TVA prend naissance.
5. Achat d'un yacht en dehors de l'Union européenne
La situation est différente lorsque le yacht est acheté, par exemple, en Turquie, aux États-Unis, au Royaume-Uni ou dans un autre pays situé en dehors du territoire douanier et de la zone de TVA de l'UE, puis importé dans l'Union.
Dans ce cas, outre le prix d'achat, il convient d'analyser :
- les formalités douanières ;
- la TVA à l'importation ;
- éventuels droits de douane ;
- le pays par lequel le yacht entre dans l'UE ;
- la valeur en douane ;
- le régime douanier applicable.
Lors de la mise en libre pratique d'un yacht, cela entraîne généralement des conséquences tant en matière de droits de douane, le cas échéant, qu'en matière de TVA à l'importation. Les conséquences concrètes conséquences fiscales et douanières doivent être analysés avant même que le yacht ne soit introduit sur le territoire de l'Union européenne.
6. Admission temporaire des yachts provenant de pays hors UE
Une hypothèse particulièrement importante concerne l'utilisation, au sein de l'UE, d'un yacht qui ne bénéficie pas du statut de bien de l'Union.
Sous réserve du respect des conditions requises, le régime d'admission temporaire peut être appliqué, ce qui permet l'utilisation de certains navires sur le territoire douanier de l'UE sans paiement de droits à l'importation ni de TVA pendant une période limitée.
Pour les bateaux privés, le régime prévoit généralement une durée maximale de 18 mois et des exigences spécifiques concernant l'identification du propriétaire ou de l'utilisateur hors de l'UE, l'immatriculation et les modalités d'utilisation.
Ce régime ne doit pas être confondu avec l'acquisition d'un yacht pour lequel la TVA a été acquittée dans l'UE. Le yacht reste un bien non communautaire et, à l'expiration de la période autorisée, il doit être réexporté ou placé sous un autre régime douanier admissible.
7. Que se passe-t-il si un yacht pour lequel la TVA a été acquittée quitte l'UE ?
Le fait que la TVA ait été payée pour un yacht dans le passé ne signifie pas automatiquement que ce statut sera maintenu dans toutes les situations ultérieures.
La sortie du territoire douanier de l'UE, le changement de propriétaire et le retour ultérieur peuvent nécessiter une analyse du régime des « marchandises en retour » et des autres conditions prévues par la législation douanière.
L'achat d'un yacht qui, par le passé, se trouvait dans l'UE, mais qui, juste avant la vente, se trouve hors de l'UE, présente un risque particulièrement élevé.
Dans ce cas, l'acheteur ne doit pas considérer automatiquement qu'un paiement antérieur de la TVA éteint toutes les obligations fiscales futures.
8. Une société peut-elle déduire la TVA lors de l'achat d'un yacht ?
Cela dépend de l'usage qui sera fait du yacht.
Le simple fait que l'acheteur soit une société et qu'il soit assujetti à la TVA ne signifie pas automatiquement que la TVA payée lors de l'achat soit récupérable. En cas d'acquisition par l'intermédiaire d'une société, il est nécessaire de structuration commerciale et d'entreprise, en fonction de l'utilisation et de la gestion effectives du yacht.
En règle générale, le droit à déduction est lié à l'utilisation des biens acquis dans le cadre de l'activité économique imposable de l'assujetti.
Il convient d'analyser, par exemple, si le yacht sera utilisé pour :
- activités de charter ;
- location ;
- services touristiques ;
- les transports ;
- une autre activité économique réelle ;
ou principalement à des fins personnelles du propriétaire, du gérant ou de personnes liées.
En cas d'utilisation mixte ou à des fins personnelles, des restrictions peuvent s'appliquer au droit au crédit de TVA, ainsi que des conséquences en matière de TVA.
9. Les yachts commerciaux ne sont pas toujours considérés comme des yachts à usage privé
La directive TVA prévoit des exonérations spéciales pour certains bateaux utilisés pour la navigation en haute mer et à des fins commerciales.
Ces exonérations ne s'appliquent toutefois pas automatiquement du simple fait que le yacht est immatriculé au nom d'une société ou qu'il est officiellement désigné comme « yacht commercial ».
Il est nécessaire que les conditions matérielles spécifiques soient remplies, notamment en ce qui concerne la destination et l'utilisation effectives du navire.
Par conséquent, le fait que le yacht soit détenu par une société ne doit pas, en soi, être considéré comme un moyen de se soustraire à la TVA.
10. Quels documents faut-il vérifier avant l'achat ?
En cas d'acquisition transfrontalière d'un yacht, il est recommandé de vérifier au moins les éléments suivants avant de régler le prix d'achat :
- le contrat de vente ;
- les contrats d'acquisition antérieurs ;
- la facture initiale émise par le fabricant ou le revendeur ;
- factures attestant de la facturation de la TVA ;
- les documents d'importation, lorsque le yacht a été importé d'un pays tiers ;
- déclarations en douane ;
- documents d'immatriculation ;
- des preuves du lieu et de la date de la première mise en service ;
- des informations sur les horaires de navigation, le cas échéant ;
- documents relatifs à l'exportation et à la réimportation ;
- documents relatifs aux régimes douaniers ;
- l'historique de la propriété.
Lorsque la valeur de la transaction est importante, le contrôle de la TVA doit s'inscrire dans le cadre de la procédure globale de due diligence juridique et technique.
11. Erreur courante : « Il y a une facture avec TVA, donc il n'y a pas de risque. »
Ce n'est pas toujours vrai.
La facture est un document important, mais il convient de vérifier si :
- a été délivrée par la personne compétente ;
- concerne précisément ce navire ;
- l'impôt a été prélevé dans le bon pays ;
- le régime de TVA applicable a été correctement appliqué ;
- Les transactions ultérieures n'ont pas modifié les circonstances pertinentes.
Dans le cas des yachts qui, au fil des ans, ont changé plusieurs fois de juridiction, de pavillon et de propriétaire, l'historique fiscal peut s'avérer nettement plus complexe que dans le cadre d'une simple vente de bien mobilier.
12. Exemple pratique
Un citoyen bulgare décide d'acheter un yacht de 15 mètres situé en France.
Avant la transaction, il convient de vérifier les éléments suivants :
- si le yacht est neuf ou d'occasion aux fins de la TVA ;
- qui est le vendeur : un particulier, un concessionnaire ou une société ;
- quel régime de TVA a été appliqué lors des transactions précédentes ;
- où le yacht sera-t-il remis ;
- si, après son acquisition, elle sera transportée vers un autre État membre ;
- si le transport fait partie intégrante de la livraison elle-même ;
- si l'acheteur acquiert le yacht à des fins personnelles ou professionnelles.
La réponse à chacune de ces questions peut avoir une incidence sur le traitement fiscal.
Conclusion
Lors de l'achat d'un yacht en Europe, la question « La TVA a-t-elle été payée ? » n'est souvent que le point de départ de l'analyse.
Le traitement fiscal approprié dépend d'une combinaison de facteurs : l'âge et l'utilisation du bateau, le pays d'achat, le lieu de livraison, le statut du vendeur et de l'acheteur, les déplacements du yacht entre les pays et sa destination future.
Dans le cadre des transactions transfrontalières, il est recommandé de vérifier le statut fiscal et douanier avant la signature du contrat définitif et le paiement du prix, et non après l'acquisition.
Le présent document a un caractère purement informatif et ne constitue en aucun cas un conseil juridique ou fiscal concernant une transaction spécifique. Lors de l'achat d'un yacht, il convient d'analyser les circonstances particulières ainsi que la législation applicable dans les pays concernés.


